Bilişim & Ticaret Hukuku Danışmanı
KEP Hesabı Haczedilebilir mi? Hukuki Statü ve İcra Müdürlüğü Bildirimleri
İcra ve İflas Kanunu (İİK) kapsamında borçluların taşınır, taşınmaz malları, banka mevduatları ve üçüncü kişilerdeki hak ve alacakları hacze konu olabilmektedir. Şirketlerin dijital varlıklarının ve sanal hesaplarının arttığı günümüzde icra müdürlükleri ve alacaklı vekilleri, borçlu şirketlerin KEPHS'lerdeki hesaplarına da haciz müzekkeresi göndermeyi denemektedir. Peki bir KEP hesabı hukuken haczedilebilir bir 'malvarlığı değeri' midir? KEP hesabına haciz konulabilir mi, içerisindeki deliller borç ödemesi için satılabilir mi veya hesap bloke edilebilir mi? İcra hukuku, Türk Ticaret Kanunu ve bilişim mevzuatı açısından bu teknik konuyu derinlemesine inceliyoruz.
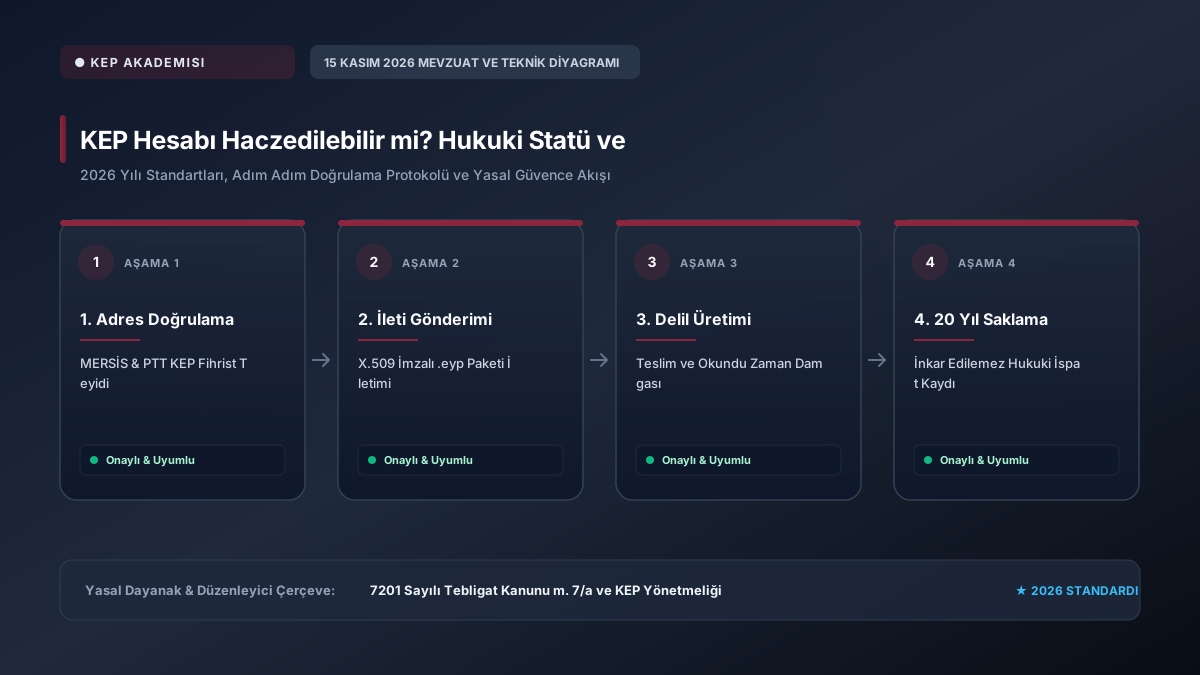
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; KEP Hesabı Haczedilebilir mi? Hukuki Statü ve süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
1. KEP Hesabının Hukuki Niteliği: Malvarlığı mı İletişim Vasıtası mı?
İİK Madde 89 kapsamında haczedilebilecek unsurlar, borçlunun üçüncü şahıslarda bulunan parasal alacakları veya paraya çevrilebilir malvarlığı haklarıdır (örneğin banka hesabı, hisse senedi, kira geliri, marka hakkı). KEP hesabı ise: Konuyla ilgili teknik gereksinimler ve mevzuat adımları için Şirket Sözleşmelerinde KEP Şartı rehberimizden de faydalanabilirsiniz.
- Bir iletişim kanalı ve resmi tebligat adresidir (Tıpkı bir şirketin fiziki posta kutusu, kurumsal telefon hattı veya fax numarası gibi).
- Kendi başına ekonomik, devredilebilir ve nakdi bir piyasa değeri yoktur; icra dairesi tarafından açık artırmayla satılamaz.
- Kişiye veya şirketin tüzel kişiliğine sıkı sıkıya bağlı bir tebligat vasıtasıdır.
- Dolayısıyla bir KEP hesabının doğrudan kendisi 'haczedilemez ve paraya çevrilemez'.
2. KEPHS Nezdindeki Bakiye ve Kredilerin Haczi
KEP hesabının kendisi haczedilemese de, şirketin KEP Hizmet Sağlayıcısı (KEPHS) nezdinde peşin ödediği ve henüz kullanmadığı parasal bir meblağ varsa durum hukuken farklılaşır: Konuyla ilgili teknik gereksinimler ve mevzuat adımları için Şirketler İçin KEP Kullanımı rehberimizden de faydalanabilirsiniz.
- Kullanılmamış KEP Gönderim Kredileri ve Avanslar: Şirket KEPHS'ye yıllık peşin yüksek tutarlı paket ödemesi yapmışsa ve bu tutar sözleşme feshi halinde nakden iade edilebilir bir cari alacak niteliğindeyse, alacaklı İİK 89/1 haciz ihbarnamesi ile bu meblağı talep edebilir.
- KEP Hesabının Kapatılması veya Dondurulması Talebi: İcra müdürlüğü borçlunun KEP hesabının kapatılmasını, şifresinin kilitlenmesini veya gelen tebligatların engellenmesini EMREDEMEZ. Zira Anayasa'nın 36. maddesinde güvence altına alınan 'Adil Yargılanma ve Savunma Hakkı' gereğince, şirketin resmi adli ve idari tebligat alma hakkı haciz yoluyla kısıtlanamaz. Hesabın kapatılması şirketi savunmasız bırakacağından kanuna aykırıdır.
3. KEP Üzerinden İcra Tebligatları: İİK 89/1 İhbarnamelerinin Yönetimi
Uygulamada KEP ve icra ilişkisinin asıl pratik boyutu, icra dairelerinin üçüncü şahıslara ve şirketlere KEP üzerinden 89/1 Haciz İhbarnamesi göndermesidir:
- İcra müdürlüğü, borçlunun ticari ilişkide olduğu müşterilerine KEP ile haciz ihbarnamesi yollar.
- KEP teslim delili (Delil 3) üretildiği andan itibaren 7 günlük yasal itiraz süresi işlemeye başlar.
- Muhatap şirket, borçluya herhangi bir borcu veya onda kalmış malı bulunmadığını 7 gün içinde yine KEP veya UYAP kanalıyla icra dairesine bildirmek zorundadır.
- Süresi içinde itiraz edilmezse, borç şirketin zimmetinde sayılır ve şirket borçlu konumuna düşer.
4. İcra İhalelerinde KEP Bildirimleri
UYAP e-Satış portalında yapılan taşınır ve taşınmaz ihalelerinde ihale alıcısına veya teminat yatıran taraflara yapılacak bildirimler de KEP üzerinden yürütülmektedir. Bu bildirimler zaman damgalı olduğu için ihale feshi davalarında en güçlü delil olarak kabul edilir.
Sonuç
Kısacası; KEP hesabı bir malvarlığı değeri olmadığı için doğrudan haczedilemez ve kilitlenemez. Ancak KEP üzerinden şirketinize ulaşan icra tebligatları olağanüstü hukuki sonuçlar doğurur; bu nedenle KEP kutunuzun her mesai günü düzenli denetlenmesi hayati bir mali zorunluluktur.
KEP Hesabı Haczedilebilir mi? Hukuki Değerlendirme Tablosu
İcra müdürlüklerinin İİK Madde 89/1 uyarınca KEP hesaplarına haciz ihbarnamesi göndermesi ve hukuki sonuçları:
KEP Hesabının Hukuki Niteliği ve Haciz Kapsamı
| Hukuki Kriter | KEP Hesabının Statüsü | İcra Hukuku Karşılığı | İcra İhbarnamesine Verilecek Yanıt |
|---|---|---|---|
| Mal Varlığı Değeri Olma Durumu | KEP bir banka hesabı veya mal değildir | Haczedilebilir mal/alacak niteliği taşımaz | Hesapta para veya nakdi değer bulunmadığı bildirilir |
| Haberleşme Aracı Niteliği | Anayasal haberleşme hürriyeti aracıdır | Haczedilemez iletişim kanalı | KEP adresi bloke edilemez veya kapatılamaz |
| İçindeki Delillerin Durumu | Mesajlar ticari sır ve kişisel veri içerir | Haczedilip paraya çevrilemez | Üçüncü kişilere devredilemez veya satılamaz |
| KEPHS İcra Cevabı Prosedürü | KEP sağlayıcısına gelen 89/1 ihbarnamesi | İİK m. 89 uyarınca yasal itiraz | 7 gün içinde 'Borçlunun nezdinde parası yoktur' cevabı |
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: KEP Hesabı Haczedilebilir mi? Hukuki Statü ve süreçleri 7201 Sayılı Tebligat Kanunu m. 7/a ve KEP Yönetmeliği yönergelerine tam uyumlu olarak işletilmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- Uçtan Uca Güvenlik: Veriler Kayıtlı Elektronik Posta ve E-Tebligat ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
KEP Akademisi uzmanlarının saha verilerine göre; KEP Hesabı Haczedilebilir mi? Hukuki Statü ve işlemlerinde yaşanan aksaklıkların büyük bölümü güncel olmayan sürücü, eksik kök sertifika zinciri veya yanlış bildirim parametresinden kaynaklanmaktadır. Yasal sürelerin son gününe kalınmadan test teyidi alınması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
KEP Hesabı Haczedilebilir mi? Hukuki Statü ve sürecinde 2026 yılındaki en önemli teknik yenilik nedir?
2026 yılı itibarıyla dijital altyapılar tamamen bulut tabanlı mikroservislere, uzaktan kimlik doğrulamaya ve zaman damgalı otomatik API kontrollerine entegre edilmiştir. Bu sayede manuel evrak trafiği ve fiziksel şube bekleme süreleri en aza inmiştir.
İşlemler sırasında sistem veya doğrulama hatası alınırsa ilk hangi adım atılmalıdır?
Hata ekranında yer alan durum kodu ve tarih damgası kaydedilmeli, tarayıcı önbelleği veya Java/sürücü önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık erişim durumu kontrol edilmelidir. Çoğu hata eksik sertifika zinciri veya hatalı callback adresinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır?
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim, belge düzenleme ve arşivleme kurallarına uyulmaması halinde Vergi Usul Kanunu, TTK veya ilgili idari mevzuat uyarınca özel usulsüzlük cezaları ve hukuki hak kayıpları doğabilmektedir.
Av. S. Gökmen (Hukuk Danışmanı)
Bilişim & Ticaret Hukuku Danışmanı
İstanbul Barosu | Bilişim Hukuku Komisyonu | KEP & UETS Uzmanı
Kayıtlı Elektronik Posta (KEP) mevzuatı, UETS elektronik tebligat ve elektronik delil hukuku alanında uzman avukat ve yasal uyum danışmanı.