Bilişim & Ticaret Hukuku Danışmanı
İK Süreçlerinde KEP: Personel Ücret Hesap Pusulası Gönderimi ve Yargıtay İçtihatları
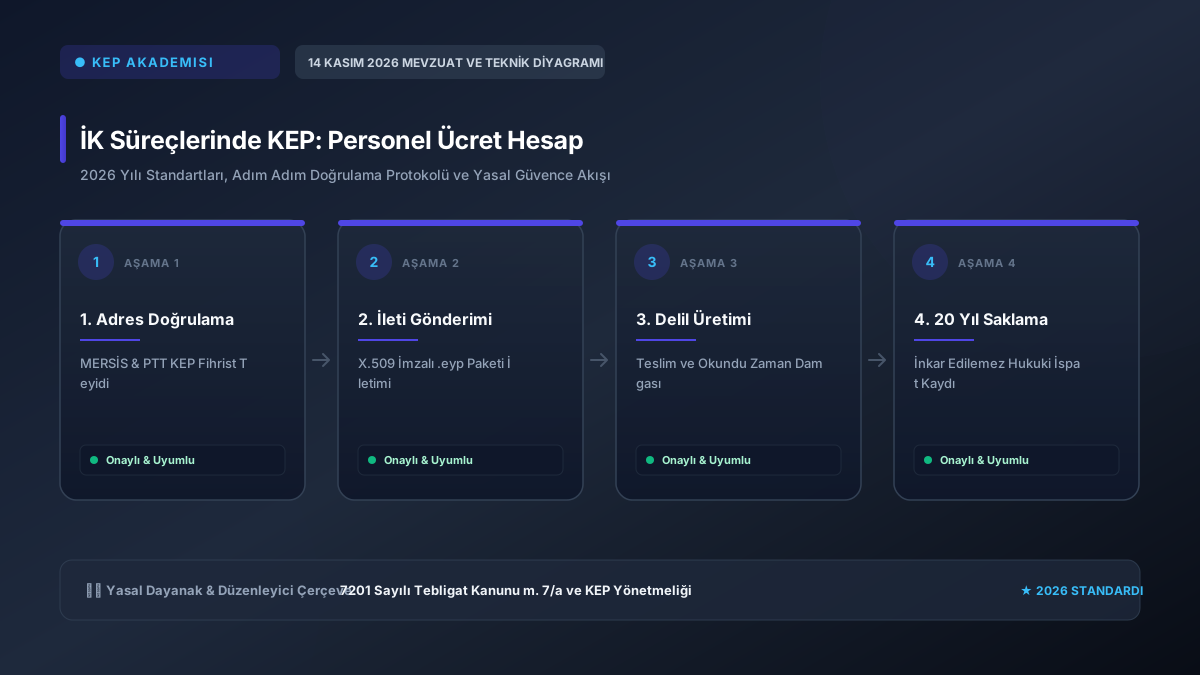
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; İK Süreçlerinde KEP: Personel Ücret Hesap süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
Türkiye'de yüzlerce çalışanı bulunan işletmelerde iş davalarının en büyük bölümünü fazla çalışma (mesai), hafta tatili ve ulusal bayram genel tatil (UBGT) ücreti alacakları oluşturur. İş Kanunu uyarınca, işçi tarafından ihtirazi kayıtsız imzalanmış ücret bordrosu kesin delil niteliğindedir ve işçi bordroda gösterilenden daha fazla çalıştığını ancak eşdeğer yazılı bir belgeyle ispatlayabilir. İşte bu noktada kağıt bordroların imzalatılması zorluğu yerine Kayıtlı Elektronik Posta (KEP) üzerinden bordro gönderimi, işverenler için açık biçimde bir yasal güvence kalkanı oluşturmaktadır (şirketlerin genel kullanım çerçevesi için 2026'da şirketler için KEP kullanımı ve e-tebligat entegrasyonu rehberimize başvurabilirsiniz). Bu rehberde KEP ile bordro gönderiminin yasal altyapısını ve Yargıtay yaklaşımını inceliyoruz.
1. KEP ile Bordro Gönderiminin Yasal Temelleri
4857 Sayılı İş Kanunu m. 37 gereğince işveren, her ay çalışana bordro vermekle yükümlüdür. İş Kanunu'nda bordronun mutlaka fiziki kağıt üzerine ıslak imza ile verilmesi şart koşulmamıştır. KEP sistemi üzerinden personele iletilen bordrolar:
- Zaman Damgalı İletim: Bordronun personelin KEP kutusuna hangi gün ve saatte teslim edildiği bağımsız KEPHS delilleriyle kesinleşir.
- Değiştirilemez İçerik: Bordro ekindeki PDF dosyasının içeriği kriptografik olarak kilitlenir; üzerinde sonradan oynama yapılamaz.
- Yasal Karine: İletinin personelin KEP hesabına ulaştığı tarihi izleyen 5. günün sonunda personel bordroyu teslim almış ve içeriğine vakıf olmuş sayılır.
2. Yargıtay Kararlarında KEP Bordrosunun İspat Gücü
Yargıtay 9. ve 22. Hukuk Dairelerinin istikrar kazanmış kararlarında açıkça vurgulandığı üzere:
'İşverence işçinin KEP adresine gönderilen ve tebliğ edilmiş sayılan ücret hesap pusulalarına karşı işçi tarafından yasal süresi içinde KEP veya noter kanalıyla yazılı bir itiraz (ihtirazi kayıt) ileri sürülmemişse, bordroda tahakkuk ettirilen fazla mesai ve ücret kalemleri kesinleşmiş kabul edilir. İşçi artık tanık beyanıyla bordronun aksini iddia edemez.'
Bu içtihat, işverenleri eski personelin açtığı gerçeğe aykırı 'tanıkla fazla mesai ispatı' davalarına karşı %100 korumaktadır.
3. KEP Bordro Sürecinin Operasyonel Adımları
- Çalışanlara KEP Hesabı Açılması: Şirket, kurumsal anlaşma ile çalışanları adına yetkili bir KEPHS'den şahsi KEP adresi tahsis ettirir veya personelin mevcut bireysel KEP adresini özlük dosyasına kaydeder.
- İş Sözleşmesine Madde Eklenmesi: İş sözleşmesine 'Bordro, izin ve diğer bildirimlerin personelin KEP adresine yapılacağı' maddesi eklenir.
- Bordroların E-İmzalanması: Şirket yetkilisi bordroları e-imza ile toplu olarak onaylar.
- Otomatik KEP Gönderimi: Bordro yazılımı (Logo, Netsis, SAP vb.) her personelin bordrosunu kendi KEP adresine otomatik iletir ve sistem 'Teslim Delillerini' arşivler.
4. KVKK Açısından Dikkat Edilmesi Gerekenler
Maaş ve prim bilgileri Kişisel Verilerin Korunması Kanunu (KVKK) kapsamında hassas nitelikte kişisel veri kategorisindedir. Şirket içi standart e-posta (Outlook vb.) ile bordro göndermek siber sızıntılara açıktır ve KVKK cezalarına yol açabilir. KEP altyapısı ise uçtan uca şifreli ve ETSI standartlarında korunduğundan KVKK teknik tedbirler kılavuzuna tam uyum sağlar.
Sonuç
KEP ile bordro gönderimi, modern İK yönetiminin hem hukuki risklerini sıfırlayan hem de operasyonel masraflarını minimize eden vazgeçilmez bir standardıdır. Şirketinizin bordro süreçlerini KEP'e taşıyarak olası iş mahkemesi risklerinin önüne geçebilirsiniz. Personelin iş akdi sonlandırma süreçlerinde usul hatalarını önlemek için işten ayrılma ve istifa bildiriminin KEP ile gönderimi adımları titizlikle izlenmelidir.
KEP ile Ücret Hesap Pusulası Gönderimi ve Yargıtay Kriterleri Tablosu Nasıl Uygulanır?
İş Kanunu Madde 37 kapsamında personele KEP ile bordro tebliği ve Yargıtay'ın aradığı geçerlilik şartları:
KEP Bordro Gönderimi ve Yargıtay Geçerlilik Kriterleri
| Yargıtay Kriteri | Zorunlu Uygulama Şartı | Delil Türü | Sağlanan Hukuki Güvence |
|---|---|---|---|
| Nitelikli E-İmza Şartı | Bordronun İK yetkilisince e-imzayla imzalanması | CAdES / PAdES E-İmza | Bordro içeriğinin sonradan değiştirilmediği kanıtlanır |
| Alıcı Personel KEP Adresi | İş sözleşmesinde yazılı şahsi KEP adresi | Alıcı Posta Kutusu Delili | Tebligatın bizzat çalışana ulaştığı ispatlanır |
| Teslim İspatı (Delil Zarfı) | KEP sisteminin ürettiği Delil Kütüğü (.eyp) | RFC 3161 Zaman Damgası | Personel 'bana bordro verilmedi' diyemez |
| İtiraz Süresi Şerhi | Bordroda 'İtirazlar 1 ay içinde bildirilir' şerhi | Sözleşme hükmü | İtiraz edilmeyen bordro tahakkuku kesinleşir |
📌 Hızlı Özet & Temel Çıkarımlar
- ✔ 2026 Mevzuat Standartları: İK Süreçlerinde KEP: Personel Ücret Hesap süreçleri 7201 Sayılı Tebligat Kanunu m. 7/a ve KEP Yönetmeliği yönergelerine tam uyumlu olarak işletilmelidir.
- ✔ Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- ✔ Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- ✔ Uçtan Uca Güvenlik: Veriler Kayıtlı Elektronik Posta ve E-Tebligat ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
KEP Akademisi uzmanlarının saha verilerine göre; İK Süreçlerinde KEP: Personel Ücret Hesap işlemlerinde yaşanan hataların %70'i süresi geçmiş sertifikalar veya eksik kök sertifika zincirlerinden kaynaklanmaktadır. İşlem takviminin son günlere bırakılmaması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
İK Süreçlerinde KEP: Personel Ücret Hesap sürecinde 2026 yılındaki en önemli teknik yenilik nedir? ▼
2026 yılı itibarıyla dijitalleşme altyapıları tamamen bulut tabanlı mikroservislere ve uzaktan biyometrik kimlik doğrulamaya entegre edilmiştir. Bu sayede fiziki şube ziyaretleri, kâğıt evrak trafiği ve manuel onay kuyrukları tamamen ortadan kalkmıştır.
İşlemler sırasında sistem hatası alınması durumunda ilk hangi adım atılmalıdır? ▼
Hata loglarında yer alan durum kodu kaydedilmeli, tarayıcı önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık sunucu durumu kontrol edilmelidir. Çoğu hata eksik sertifika zincirinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır? ▼
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim ve uygulama takvimlerine uyulmaması halinde Vergi Usul Kanunu veya ilgili mevzuat uyarınca özel usulsüzlük cezaları ve işlem geçersizliği hükümleri uygulanabilmektedir.
Av. S. Gökmen (Hukuk Danışmanı)
Bilişim & Ticaret Hukuku Danışmanı
İstanbul Barosu | Bilişim Hukuku Komisyonu | KEP & UETS Uzmanı
Kayıtlı Elektronik Posta (KEP) mevzuatı, UETS elektronik tebligat ve elektronik delil hukuku alanında uzman avukat ve yasal uyum danışmanı.